Domain fehlzeitenquote.de kaufen?
Wir ziehen mit dem Projekt
fehlzeitenquote.de um.
Sind Sie am Kauf der Domain
fehlzeitenquote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fehlzeitenquote.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
Ähnliche Suchbegriffe für Passivkonten
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Franken Planungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltig grauPlanungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltigem Zubehör, Maße der Tafel (B x H): 193 x 100 cm, magnetisch: Ja, Gewicht: 12 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Ansicht: An- und Abwesenheit, Urlaubsanspruch, Resturlaub, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 90, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4,5 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 90 magnetische Namensschilder (10 x 80 mm) und Monatsschilder, 8m farbiges Magnetband (Ø 10 mm), Bandschneider, transparentes Klebeband für Feiertage und Wochenenden, Datumslot, 4 Finemarker, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel916,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Franken Planungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. grauPlanungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. Zubehör, Maße der Tafel (B x H): 90 x 60 cm, magnetisch: Ja, Gewicht: 6.5 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Kalendarium und Zeilennummer fest eingedruckt, Monatsnamen frei beschriftbar, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 24, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 1 Tafelschreiber, 1 Finemarker, 3 Haftmagnete, Stativ vorhanden: Ja, Abmessungen Indexfeld: 10 x 80 mm, Präsentation/Tafeln/Planungstafel108,19 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
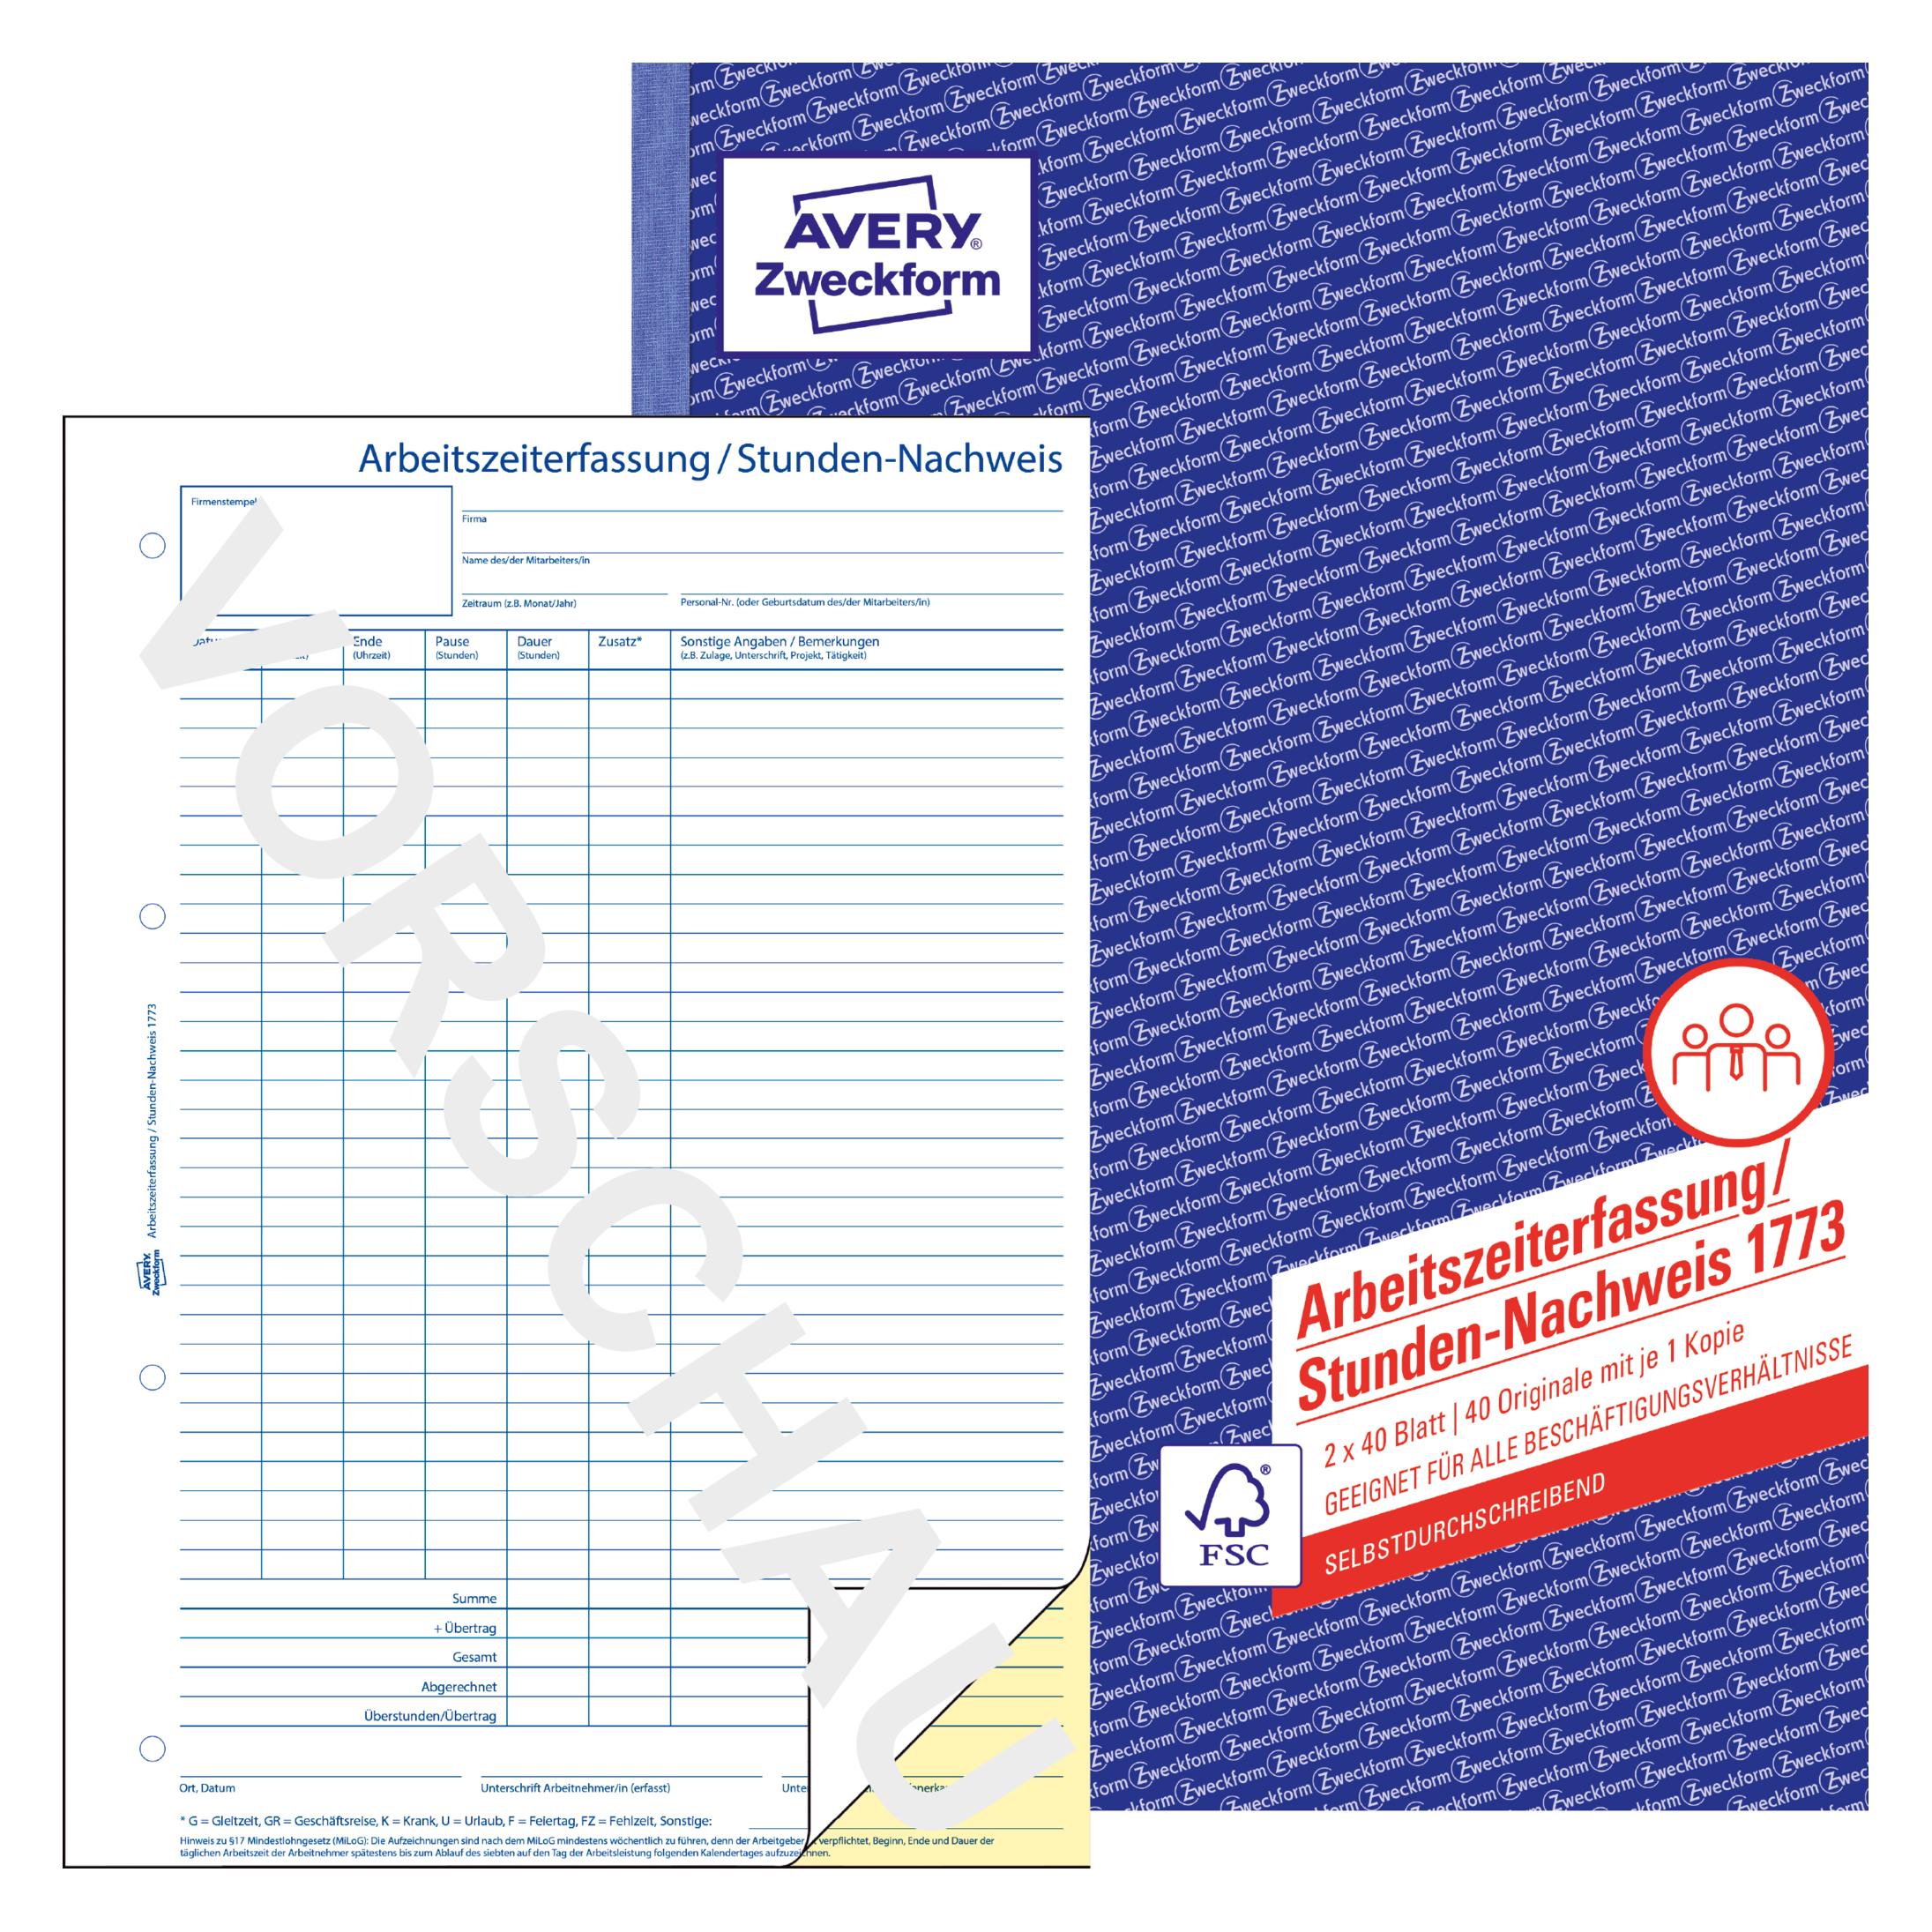
Avery Zweckform Stundennachweise Nr. 1773 für Arbeitszeiterfassung, selbstdurchschreibend, DIN A4, weiß/gelbArbeitgeber sind verpflichtet, ein Arbeitszeiterfassungssystem einzuführen, mit dem sämtliche Arbeitszeiten der Arbeitnehmer erfasst werden. Diese Pflicht zur Arbeitszeiterfassung soll sicherstellen, dass die den Gesundheitsschutz der Arbeitnehmer bezweckenden Regelungen gemäß § 3 Abs. 1 Arbeitsschutzgesetz (ArbSchG) über die Höchstarbeitszeit und die Ruhezeiten eingehalten werden. Das Formularbuch 1773 Arbeitszeiterfassung/Stunden-Nachweis eignet sich besonders für kleine Unternehmen, die vorgeschriebenen Angaben wie Beginn, Ende und Dauer der Arbeitszeit flexibel und kostengünstig zu erfassen. Die vorgedruckte Tabellenstruktur gibt eine gute Orientierung und ist einfach auszufüllen. Geeignet für alle Beschäftigungsverhältnisse. Der Stunden-Nachweis enthält 40 weiße, vorgedruckte Originale mit jeweils einem selbstdurchschreibenden, vorgedruckten Durchschlag in gelb zur besseren Unterscheidung bei der Ablage. Alle Blätter sind zum einfachen Heraustrennen perforiert und gelocht. Der Artikel 1773 ist für Deutschland und Österreich geeignet. Die Formulare und Formularbücher von Avery Zweckform sind die rechtssichere und bewährte Lösung für Ihre Buchhaltung und Steuer und werden vom Finanzamt voll anerkannt. Übersichtlich und selbsterklärend, können sie ohne Vorkenntnisse einfach und schnell ausgefüllt werden. Die bewährte Lösung in Papierform ist immer und überall verfügbar, unabhängig von Strom- oder Internetverbindungen und ist in punkto digitaler Daten- und IT-Sicherheit die sichere Wahl. Regelmäßige, rechtliche Aktualisierungen durch Rechtsexperten bieten Ihnen eine zuverlässige Rechtssicherheit auf dem neuesten Stand. Mit über 75 Jahren Erfahrung ist Avery Zweckform als Erfinder des Quittungsblocks DER bewährte Formularbuchspezialist. Wichtige Details: * Arbeitszeiterfassung / Stunden-Nachweis für alle Beschäftigungsverhältnisse gemäß § 3 Abs. 1 ArbSchG * Anerkannt als Arbeitszeiterfassungssystem im Sinne der gesetzlichen Arbeitgeber-Pflicht, geeignet für Deutschland und Österreich * FSC®-zertifiziertes Papier aus verantwortungsvoll bewirtschafteten Wäldern, Made in Germany * Selbstdurchschreibend mit 1. Durchschlag in gelb, perforiert und gelocht zur schnellen Ablage * Die einfache und bewährte Lösung in Papierform: überall flexibel einsatzbereit und geschützt vor Datenverlust & Cyberangriffen * Regelmäßig von Rechtsexperten auf aktuelle Rechtsprechung geprüft und angepasst * Zuverlässige Qualität vom bewährten Formularbuch-Spezialisten Avery Zweckform * Für die präzise Erfassung von Beginn, Ende und Dauer der Arbeitszeit * Eignung für Deutschland und Österreich * 2 x 40 Blatt, vorgedruckt * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Einzelformat: 210 x 297 mm * Farbe: weiß/gelb * Made in Germany16,05 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Lexware fehlzeiten pro 2027 Download Jahresversion (365-Tage) Abwesenheitsmanagement Voll 1 Lizenz(en) 1 Jahr(e)Lexware fehlzeiten pro 2027 Unser leistungsstärkstes Fehlzeitenmanagement Mit Lexware fehlzeiten pro gestalten Sie Ihre Personalplanung noch effizienter. Fehlzeiten, Urlaubstage oder Sonderurlaube berechnen Sie für jeden Ihrer Mitarbeiter spielend einfach und schnell. Dank übersichtlicher grafischer Aufbereitung behalten Sie jederzeit den Überblick über die Arbeitszeiten in Ihrem Unternehmen. Auf einen Blick TypAbwesenheitsmanagement LizenztypVoll Unterstützte SprachenDeutsch Anzahl Lizenzen1 Lizenz(en) Software-TypLizenz Produktbeschreibung Urlaubsplanung für Ihre Mitarbeiter Mit Lexware fehlzeiten pro verwalten Sie die Urlaubszeiten Ihrer Mitarbeiter schnell und effektiv. Durch die intelligenten Planungstools vermeiden Sie Personalengpässe und berücksichtigen dabei alle wichtigen Regelungen zu Urlaubstagen gemäß dem Alter oder der Betriebszugehörigkeit. Perfekter Überblick für alle Mitarbeiter Egal ob Jahresurlaub, Gleitzeit oder sonstige Fehlzeiten: In Lexware myCenter ist der Ab...625,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **

Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Franken Planungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltig grauPlanungstafel »Jahresplaner SJP1990, für die Personalplanung«, inkl. reichhaltigem Zubehör, Maße der Tafel (B x H): 193 x 100 cm, magnetisch: Ja, Gewicht: 12 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Ansicht: An- und Abwesenheit, Urlaubsanspruch, Resturlaub, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 90, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4,5 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 90 magnetische Namensschilder (10 x 80 mm) und Monatsschilder, 8m farbiges Magnetband (Ø 10 mm), Bandschneider, transparentes Klebeband für Feiertage und Wochenenden, Datumslot, 4 Finemarker, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel916,29 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Franken Planungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. grauPlanungstafel »Jahresplaner JK710, für die Projekt- und Personalplanung«, inkl. Zubehör, Maße der Tafel (B x H): 90 x 60 cm, magnetisch: Ja, Gewicht: 6.5 kg, Material: Stahlblech, Aluminiumrahmen, Besonderheiten: Kalendarium und Zeilennummer fest eingedruckt, Monatsnamen frei beschriftbar, Zeiteinteilung: Jahresplaner, 12 Monate, max. Anzahl der Mitarbeiterpositionen: 24, Material des Rahmens: Aluminium, Kunststoffecken, Abmessung des Tagesfeldes: 10 x 4 mm, Zubehör für Wandbefestigung: Ja, drehbar (J/N): Nein, abwischbar: Ja, Ablageschale vorhanden: Ja, Tafel beschreibbar (J/N): Ja, Lieferumfang: 1 Tafelschreiber, 1 Finemarker, 3 Haftmagnete, Stativ vorhanden: Ja, Abmessungen Indexfeld: 10 x 80 mm, Präsentation/Tafeln/Planungstafel108,19 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
Ähnliche Suchbegriffe für Passivkonten
-
Avery Zweckform Stundennachweise Nr. 1773 für Arbeitszeiterfassung, selbstdurchschreibend, DIN A4, weiß/gelbArbeitgeber sind verpflichtet, ein Arbeitszeiterfassungssystem einzuführen, mit dem sämtliche Arbeitszeiten der Arbeitnehmer erfasst werden. Diese Pflicht zur Arbeitszeiterfassung soll sicherstellen, dass die den Gesundheitsschutz der Arbeitnehmer bezweckenden Regelungen gemäß § 3 Abs. 1 Arbeitsschutzgesetz (ArbSchG) über die Höchstarbeitszeit und die Ruhezeiten eingehalten werden. Das Formularbuch 1773 Arbeitszeiterfassung/Stunden-Nachweis eignet sich besonders für kleine Unternehmen, die vorgeschriebenen Angaben wie Beginn, Ende und Dauer der Arbeitszeit flexibel und kostengünstig zu erfassen. Die vorgedruckte Tabellenstruktur gibt eine gute Orientierung und ist einfach auszufüllen. Geeignet für alle Beschäftigungsverhältnisse. Der Stunden-Nachweis enthält 40 weiße, vorgedruckte Originale mit jeweils einem selbstdurchschreibenden, vorgedruckten Durchschlag in gelb zur besseren Unterscheidung bei der Ablage. Alle Blätter sind zum einfachen Heraustrennen perforiert und gelocht. Der Artikel 1773 ist für Deutschland und Österreich geeignet. Die Formulare und Formularbücher von Avery Zweckform sind die rechtssichere und bewährte Lösung für Ihre Buchhaltung und Steuer und werden vom Finanzamt voll anerkannt. Übersichtlich und selbsterklärend, können sie ohne Vorkenntnisse einfach und schnell ausgefüllt werden. Die bewährte Lösung in Papierform ist immer und überall verfügbar, unabhängig von Strom- oder Internetverbindungen und ist in punkto digitaler Daten- und IT-Sicherheit die sichere Wahl. Regelmäßige, rechtliche Aktualisierungen durch Rechtsexperten bieten Ihnen eine zuverlässige Rechtssicherheit auf dem neuesten Stand. Mit über 75 Jahren Erfahrung ist Avery Zweckform als Erfinder des Quittungsblocks DER bewährte Formularbuchspezialist. Wichtige Details: * Arbeitszeiterfassung / Stunden-Nachweis für alle Beschäftigungsverhältnisse gemäß § 3 Abs. 1 ArbSchG * Anerkannt als Arbeitszeiterfassungssystem im Sinne der gesetzlichen Arbeitgeber-Pflicht, geeignet für Deutschland und Österreich * FSC®-zertifiziertes Papier aus verantwortungsvoll bewirtschafteten Wäldern, Made in Germany * Selbstdurchschreibend mit 1. Durchschlag in gelb, perforiert und gelocht zur schnellen Ablage * Die einfache und bewährte Lösung in Papierform: überall flexibel einsatzbereit und geschützt vor Datenverlust & Cyberangriffen * Regelmäßig von Rechtsexperten auf aktuelle Rechtsprechung geprüft und angepasst * Zuverlässige Qualität vom bewährten Formularbuch-Spezialisten Avery Zweckform * Für die präzise Erfassung von Beginn, Ende und Dauer der Arbeitszeit * Eignung für Deutschland und Österreich * 2 x 40 Blatt, vorgedruckt * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Einzelformat: 210 x 297 mm * Farbe: weiß/gelb * Made in Germany16,05 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Lexware fehlzeiten pro 2027 Download Jahresversion (365-Tage) Abwesenheitsmanagement Voll 1 Lizenz(en) 1 Jahr(e)Lexware fehlzeiten pro 2027 Unser leistungsstärkstes Fehlzeitenmanagement Mit Lexware fehlzeiten pro gestalten Sie Ihre Personalplanung noch effizienter. Fehlzeiten, Urlaubstage oder Sonderurlaube berechnen Sie für jeden Ihrer Mitarbeiter spielend einfach und schnell. Dank übersichtlicher grafischer Aufbereitung behalten Sie jederzeit den Überblick über die Arbeitszeiten in Ihrem Unternehmen. Auf einen Blick TypAbwesenheitsmanagement LizenztypVoll Unterstützte SprachenDeutsch Anzahl Lizenzen1 Lizenz(en) Software-TypLizenz Produktbeschreibung Urlaubsplanung für Ihre Mitarbeiter Mit Lexware fehlzeiten pro verwalten Sie die Urlaubszeiten Ihrer Mitarbeiter schnell und effektiv. Durch die intelligenten Planungstools vermeiden Sie Personalengpässe und berücksichtigen dabei alle wichtigen Regelungen zu Urlaubstagen gemäß dem Alter oder der Betriebszugehörigkeit. Perfekter Überblick für alle Mitarbeiter Egal ob Jahresurlaub, Gleitzeit oder sonstige Fehlzeiten: In Lexware myCenter ist der Ab...625,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nicolai, Christiana: PersonalmanagementPersonalmanagement , Unter ökonomischen Gesichtspunkten wird Personal als Leistungsträger interpretiert, dessen Einsatz vor dem Hintergrund hoher Arbeitskosten und eines starken Wettbewerbsdrucks optimal strukturiert werden muss. Gleichzeitig kann ein Unternehmen langfristig nur erfolgreich sein, wenn es den Interessen seiner Mitarbeiterinnen und Mitarbeiter Rechnung trägt und passende Anreize bietet. Der Umgang mit der Ressource Personal nimmt eine immer wichtigere Rolle im Unternehmen ein. Die siebte Auflage wurde inhaltlich auf den neuesten Stand gebracht. Sie behandelt alle zentralen personalwirtschaftlichen Themen von der Bedarfsermittlung und -beschaffung über Anreiz- und Beurteilungssysteme sowie Personalentwicklung bis zur Personalfreisetzung. Die Personalarbeit wird - unter Einbeziehung neuer Erkenntnisse - praxisnah dargestellt, wobei der Schwerpunkt auf der Analyse und Gestaltung der Aufgabenbereiche liegt. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 7. überarb. Auflage, Erscheinungsjahr: 20210712, Produktform: Kartoniert, Autoren: Nicolai, Christiana, Edition: REV, Auflage: 21007, Auflage/Ausgabe: 7. überarb. Auflage, Seitenzahl/Blattzahl: 551, Keyword: Anreiz- und Beurteilungssysteme; Arbeitskosten; BWL; Betriebswirtschaftslehre; Beurteilungssystem; Beurteilungssysteme; Gestaltung der Aufgabenbereiche; Human Resources Management; Lehrbuch; Onboarding; Personal als Leistungsträger; Personalarbeit; Personalauswahl; Personalbedarf; Personalbedarfsermittlung; Personalbedarfsplanung; Personalbeschaffung; Personalbeurteilung; Personaleinarbeitung; Personaleinführung; Personaleinsatz; Personalentwicklung; Personalerhaltung; Personalfreisetzung; Personalführung; Personalwesen; Personalwirtschaft; Ressource Personal; Unternehmen; betriebliche Personalarbeit, Fachschema: Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 240, Breite: 177, Höhe: 42, Gewicht: 1144, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825287566 9783825287412 9783825286880 9783825286095 9783825283230 9783828204836, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 123828049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personalmanagement - Führung - OrganisationPersonalmanagement - Führung - Organisation , Das Standardlehrbuch vollständig überarbeitet Personalmanagement - Führung - Organisation: eine Trias, die sich mit menschlichem Verhalten in unterschiedlichen sozialen Kontexten - von Unternehmen über Non-Profit-Organisationen bis hin zu informellen sozialen Gruppen und Ethik im Management - beschäftigt. Die Autorinnen und Autoren führen auf Basis vielfältiger theoretischer Zugänge Studierende und interessierte Praktikerinnen und Praktiker in zentrale management- und organisationstheoretische Problemstellungen ein, die aus dem Zusammenspiel von Menschen und Organisationen entstehen. Sich daraus ergebende Fragestellungen sind z. B.: Wie gelingt die Rekrutierung der richtigen Mitarbeiterinnen und Mitarbeiter? Was ist gute Führung? Welche Organisationsformen sind für welche Aufgaben besonders geeignet? Welche Bedeutung haben Digitalisierung und Nachhaltigkeit in der Arbeitswelt? Diese und weitere Fragen werden in kompakter Form diskutiert, mit theoretischen Konzepten verständlich unterlegt und anhand von Praxisbeispielen erläutert. Die Kapitel dieses Standardwerks wurden entweder komplett neu verfasst oder gründlich überarbeitet und aktualisiert. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 6. Auflage 2023, Erscheinungsjahr: 20230920, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Redaktion: Mayrhofer, Wolfgang~Furtmüller, Gerhard~Kasper, Helmut, Auflage: 23006, Auflage/Ausgabe: 6. Auflage 2023, Keyword: Management; Strategie; Personalentwicklung; Personal; Entlohnung; Motivation; Ethik; Personalauswahl, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Management: Führung und Motivation~Organisationstheorie und -verhalten, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 30, Gewicht: 984, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
-
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.